Upi-Digital Rupee | యూపీఐకి ‘ఛార్జ్’.. డిజిటల్ రూపాయికి ‘ఛాన్స్’?
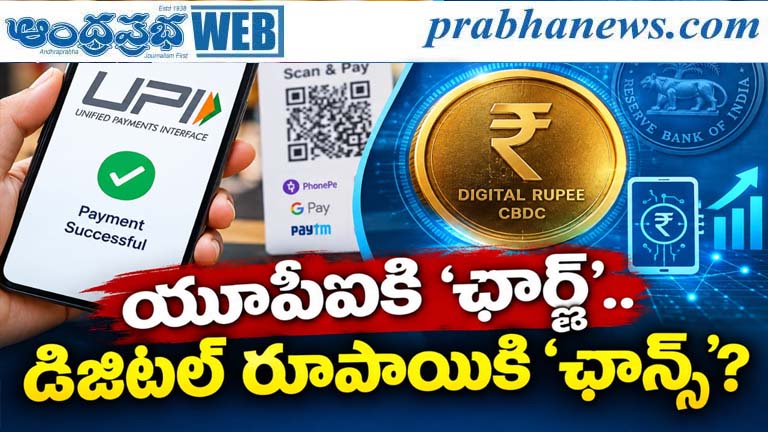
Upi-Digital Rupee | యూపీఐకి ‘ఛార్జ్’.. డిజిటల్ రూపాయికి ‘ఛాన్స్’?
- ఎండీఆర్ రుసుములతో మారనున్న చెల్లింపుల భవిష్యత్?
- యూపీఐ ఆధిపత్యానికి సవాలు కాదు.. ప్రత్యేక అవసరాలకు డిజిటల్ కరెన్సీ ఆయుధం!
యూపీఐపై ఎండీఆర్ ఛార్జీల అమలు ప్రతిపాదన నేపథ్యంలో డిజిటల్ రూపాయి భవిష్యత్పై చర్చ మొదలైంది. యూపీఐ, డిజిటల్ రూపాయి మధ్య తేడాలు ఏమిటి? డిజిటల్ రూపాయి అంటే ఏమిటి? దాని ప్రోగ్రామబిలిటీ ప్రత్యేకతలు, ప్రభుత్వ సంక్షేమ పథకాలు, సబ్సిడీల పంపిణీలో వినియోగ అవకాశాలు ఏమిటో ఈ విశ్లేషణలో తెలుసుకోండి. భారత డిజిటల్ చెల్లింపుల రంగంలో యూపీఐ ఆధిపత్యం కొనసాగుతుండగా.. సెంట్రల్ బ్యాంక్ డిజిటల్ కరెన్సీ (CBDC)గా డిజిటల్ రూపాయి ఎలాంటి మార్పులు తీసుకురానుందో, ఎండీఆర్ ఛార్జీలు దాని వినియోగంపై ఎలాంటి ప్రభావం చూపవచ్చో సమగ్ర విశ్లేషణ
Upi-Digital Rupee | ఆంధ్రప్రభ, బిజినెస్ ప్రతినిధి: దేశంలో డిజిటల్ చెల్లింపుల విప్లవానికి పునాది వేసిన యూనిఫైడ్ పేమెంట్స్ ఇంటర్ఫేస్ (యూపీఐ) ప్రస్తుతం కోట్లాది మంది రోజువారీ జీవితంలో భాగమైంది. చిన్న కిరాణా దుకాణం నుంచి పెద్ద వ్యాపార సంస్థల వరకు యూపీఐ చెల్లింపులపై ఆధారపడుతున్నాయి. అయితే రూ.2 వేలకుపైగా యూపీఐ లావాదేవీలపై మర్చంట్ డిస్కౌంట్ రేట్ (MDR) అమలు ప్రతిపాదన తెరపైకి రావడంతో.. మరోసారి డిజిటల్ రూపాయి (Digital Rupee)పై చర్చ మొదలైంది.
యూపీఐపై ఛార్జీలు పెడితే వినియోగదారులు డిజిటల్ రూపాయి వైపు మళ్లుతారా? లేక రెండు వ్యవస్థలు తమ తమ ప్రత్యేక లక్ష్యాలతో కొనసాగుతాయా? అన్నది ప్రస్తుతం ఆర్థిక రంగంలో ఆసక్తికర అంశంగా మారింది. నిపుణుల అభిప్రాయం ప్రకారం.. యూపీఐకి ప్రత్యామ్నాయంగా కాకుండా, భవిష్యత్ ఆర్థిక వ్యవస్థలో డిజిటల్ రూపాయి ఒక ప్రత్యేక సాధనంగా ఎదిగే అవకాశాలు ఎక్కువగా ఉన్నాయి.
యూపీఐ.. దేశ డిజిటల్ చెల్లింపుల వెన్నెముక
2016లో ప్రారంభమైన యూపీఐ భారత చెల్లింపుల వ్యవస్థలో భారీ మార్పులు తీసుకొచ్చింది. బ్యాంకు ఖాతా నుంచి నేరుగా మరో ఖాతాకు తక్షణ నగదు బదిలీ చేసే సౌకర్యంతో డిజిటల్ లావాదేవీలను సులభతరం చేసింది.
స్మార్ట్ఫోన్ ఉన్న ప్రతి ఒక్కరికీ అందుబాటులోకి రావడంతో యూపీఐ వినియోగం భారీగా పెరిగింది. నేషనల్ పేమెంట్స్ కార్పొరేషన్ ఆఫ్ ఇండియా (NPCI) గణాంకాల ప్రకారం.. 2026 సెప్టెంబర్లో యూపీఐ ద్వారా 24.07 బిలియన్ లావాదేవీలు నమోదయ్యాయి. వీటి విలువ రూ.29.37 లక్షల కోట్లకు చేరింది.
ఈ స్థాయిలో విస్తరించిన యూపీఐకు ప్రత్యామ్నాయాన్ని సృష్టించడం అంత సులభం కాదు. వినియోగదారుల అలవాట్లు, వ్యాపారుల అంగీకారం, ఇప్పటికే ఏర్పడిన డిజిటల్ మౌలిక వసతులు యూపీఐ బలాన్ని మరింత పెంచుతున్నాయి.
డిజిటల్ రూపాయి అంటే ఏమిటి?
డిజిటల్ రూపాయి అనేది భారతీయ రిజర్వ్ బ్యాంక్ (RBI) జారీ చేసే డిజిటల్ కరెన్సీ. దీనిని సెంట్రల్ బ్యాంక్ డిజిటల్ కరెన్సీ (CBDC – Central Bank Digital Currency) అని పిలుస్తారు.
సాధారణంగా మనం ఉపయోగించే నోట్లు, నాణేలకు డిజిటల్ రూపమే డిజిటల్ రూపాయి. అయితే ఇది ప్రైవేటు సంస్థలు జారీ చేసే క్రిప్టో కరెన్సీ కాదు. దీనికి పూర్తి మద్దతు ఆర్బీఐదే.
2022లో ఆర్బీఐ డిజిటల్ రూపాయి ప్రయోగాలను ప్రారంభించింది. రిటైల్, హోల్సేల్ విభాగాల్లో దీని వినియోగంపై పైలట్ ప్రాజెక్టులు నిర్వహిస్తోంది.
ఎందుకు డిజిటల్ రూపాయి వినియోగం నెమ్మదిగా ఉంది?
యూపీఐతో పోలిస్తే డిజిటల్ రూపాయి వినియోగం ప్రస్తుతం పరిమితంగానే ఉంది. ఇందుకు పలు కారణాలు ఉన్నాయి.
డిజిటల్ రూపాయి కోసం ప్రత్యేక వాలెట్ అవసరం
వినియోగదారులకు కొత్త వ్యవస్థపై అవగాహన తక్కువగా ఉండటం
రోజువారీ చిన్న చెల్లింపులకు యూపీఐ ఇప్పటికే సులభమైన మార్గంగా మారడం
డిజిటల్ రూపాయిపై వడ్డీ లభించకపోవడం
ఆర్బీఐ గణాంకాల ప్రకారం.. 2025-26 ఆర్థిక సంవత్సరంలో చలామణిలో ఉన్న రిటైల్ డిజిటల్ రూపాయి విలువ రూ.771.66 కోట్లుగా నమోదైంది. అంతకుముందు ఏడాది ఇది రూ.1,016.46 కోట్లుగా ఉంది. అంటే ప్రయోగ దశ నుంచి విస్తృత వినియోగ దశకు చేరుకోవడానికి డిజిటల్ రూపాయికి ఇంకా సమయం అవసరం.
ఎండీఆర్ ఛార్జీలు.. డిజిటల్ రూపాయికి ఊతమిస్తాయా?
రూ.2 వేలకుపైగా యూపీఐ లావాదేవీలపై 0.40 శాతం ఎండీఆర్ ఛార్జీలు అమలు చేసే ప్రతిపాదన నేపథ్యంలో ఈ చర్చ మొదలైంది.
యూపీఐ వ్యవస్థను నిర్వహించడానికి సాంకేతిక మౌలిక వసతులు, సైబర్ భద్రత, నిర్వహణ ఖర్చులు పెరుగుతున్న నేపథ్యంలో ఆదాయ మార్గాల అవసరం ఉందని నిపుణులు చెబుతున్నారు.
అయితే కేవలం ఎండీఆర్ ఛార్జీల కారణంగా ప్రజలు పెద్ద సంఖ్యలో డిజిటల్ రూపాయికి మారే అవకాశం తక్కువగా ఉంటుందని ఆర్థిక నిపుణులు భావిస్తున్నారు.
కారణం.. యూపీఐ ప్రధానంగా చెల్లింపుల సౌలభ్యం కోసం ఉపయోగపడితే.. డిజిటల్ రూపాయి లక్ష్యం నియంత్రిత, లక్ష్య ఆధారిత ఆర్థిక లావాదేవీలు.
డిజిటల్ రూపాయి అసలు బలం.. ‘ప్రోగ్రామబిలిటీ’
డిజిటల్ రూపాయికి ఉన్న అతిపెద్ద ప్రత్యేకత ప్రోగ్రామబిలిటీ (Programmability). అంటే ఒక డిజిటల్ రూపాయిని ఏ ప్రయోజనం కోసం ఉపయోగించాలి? ఎక్కడ ఖర్చు చేయాలి? ఎవరు వినియోగించాలి? వంటి అంశాలను ముందుగానే నియంత్రించే అవకాశం ఉంటుంది.
ఉదాహరణకు
- సబ్సిడీలలో పారదర్శకత : ప్రభుత్వం ఇచ్చే సబ్సిడీ మొత్తాన్ని నిర్దిష్ట అవసరాలకు మాత్రమే ఉపయోగించేలా చేయవచ్చు.
- లక్ష్యిత సంక్షేమ పథకాలు : అర్హులైన లబ్ధిదారులకు మాత్రమే నిధులు చేరే విధంగా వ్యవస్థ రూపొందించవచ్చు.
- రుణాల వినియోగ పర్యవేక్షణ : వ్యవసాయం, చిన్న పరిశ్రమలకు ఇచ్చే రుణాలు నిర్దిష్ట అవసరాలకే వినియోగించేలా చూడవచ్చు.
- కొత్త ఆర్థిక వ్యవస్థలకు అవకాశం : కార్బన్ క్రెడిట్లు, డిజిటల్ ఆస్తుల చెల్లింపులు వంటి రంగాల్లో ఉపయోగపడే అవకాశం ఉంది.
సబ్సిడీల పంపిణీలో డిజిటల్ రూపాయి ప్రయోగాలు
డిజిటల్ రూపాయి సామర్థ్యాన్ని పరీక్షించేందుకు ఆర్బీఐ ఇప్పటికే పలు ప్రయోగాలు చేసింది. గుజరాత్, పుదుచ్చేరి, చండీగఢ్ ప్రాంతాల్లో పబ్లిక్ డిస్ట్రిబ్యూషన్ సిస్టమ్ (PDS)లో భాగంగా ప్రోగ్రామబుల్ CBDC వినియోగంపై ప్రయోగాలు జరిగాయి. లబ్ధిదారులకు అందించిన డిజిటల్ రూపాయిని గుర్తించిన దుకాణాల్లో మాత్రమే ఉపయోగించే విధంగా నియమాలు రూపొందించారు. దీంతో ప్రభుత్వ నిధుల దుర్వినియోగాన్ని తగ్గించడంతో పాటు, పారదర్శకత పెంచే అవకాశం ఉందని భావిస్తున్నారు.
యూపీఐ వేరు.. డిజిటల్ రూపాయి వేరు!
చాలామంది యూపీఐ, డిజిటల్ రూపాయిని ఒకదానితో మరొకటి పోటీగా చూస్తున్నారు. కానీ నిపుణుల అభిప్రాయం ప్రకారం వీటి లక్ష్యాలు భిన్నమైనవి.
యూపీఐ లక్ష్యం:
వేగవంతమైన చెల్లింపులు
ప్రజలకు సులభమైన లావాదేవీలు
వ్యాపార చెల్లింపుల సౌలభ్యం
డిజిటల్ రూపాయి లక్ష్యం: కేంద్ర బ్యాంకు ఆధారిత డిజిటల్ కరెన్సీ
నియంత్రిత చెల్లింపులు
లక్ష్య ఆధారిత నిధుల వినియోగం
భవిష్యత్లో యూపీఐ, డిజిటల్ రూపాయి రెండూ కలిసి పనిచేసే అవకాశం ఉందని నిపుణులు అంచనా వేస్తున్నారు.
భవిష్యత్ మార్గం.. ప్రత్యేక వినియోగాలే కీలకం
ఎండీఆర్ ఛార్జీలు అమలులోకి వచ్చినా.. యూపీఐ ఆధిపత్యానికి వెంటనే సవాలు ఏర్పడే అవకాశం లేదు. ప్రజల అలవాట్లు, వ్యాపారుల అంగీకారం, సులభతరం వంటి అంశాలు యూపీఐకు బలంగా ఉన్నాయి. అయితే డిజిటల్ రూపాయి భవిష్యత్ మాత్రం అది సాధారణ చెల్లింపుల సాధనంగా మారడంలో కాదు.. ప్రోగ్రామబుల్ మనీగా ఎలాంటి సమస్యలను పరిష్కరించగలదన్న దానిపైనే ఆధారపడి ఉంటుంది.
యూపీఐ ప్రజల చేతుల్లోని డిజిటల్ చెల్లింపు సాధనం అయితే.. డిజిటల్ రూపాయి ప్రభుత్వాలు, ఆర్థిక సంస్థల చేతుల్లోని భవిష్యత్ ఆర్థిక సాంకేతిక సాధనంగా మారే అవకాశం ఉంది.